Au 4 octobre 2026, aucun arrêté de catastrophe naturelle n’a été publié pour l’épisode du 30 septembre.
Pour les habitants dont la maison a pris l’eau, le dossier d’indemnisation commence maintenant. Notre cabinet intervient uniquement aux côtés des assurés, jamais des compagnies. Voici ce qui compte dans les premiers jours.
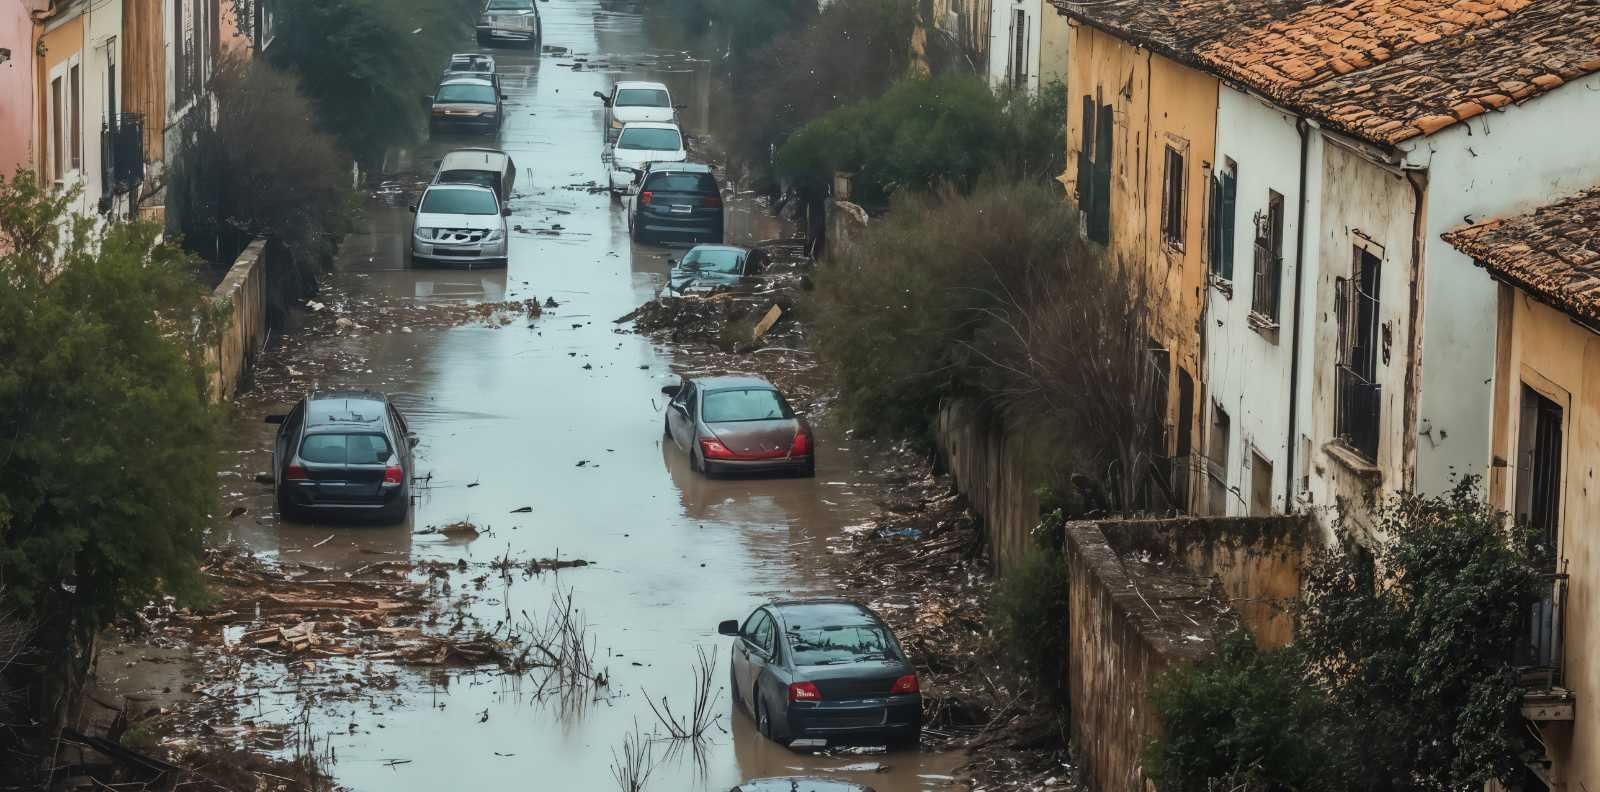
Inondations à Montpellier, Lattes et dans le Gard, ce qui s’est passé
Météo-France a placé l’Hérault et le Gard en vigilance rouge pluie-inondation le mercredi 30 septembre 2026, dès 6h du matin. L’Hérault était aussi en vigilance rouge crues. Les deux départements sont repassés en orange le jeudi 1er octobre à 9h.
Selon la radio ici Gard Lozère, ex-France Bleu, les cumuls ont atteint 338 mm à Saint-Hippolyte-du-Fort, 299 mm à Colognac, 260 mm en 24 heures aux Matelles, 204 mm au Vigan. Le Lez a atteint 4,32 mètres à Montpellier, le Vidourle 3,48 mètres à Sommières.
Selon la même source, les secours ont mené 28 opérations dans l’Hérault, dont une évacuation par hélicoptère. Une soixantaine de logements ont été évacués à Lattes, ainsi que des campings à Mèze, Frontignan et Loupian. Les trams et les bus de Montpellier ont été arrêtés pour la journée.
Le samedi 3 octobre, un nouvel épisode a placé l’Hérault en vigilance orange pluie-inondation. Jusqu’à 200 mm sont tombés entre l’Aude et l’Hérault, et plusieurs routes ont été coupées.
Une inondation relève de la catastrophe naturelle
Contrairement à un incendie ou à une tempête, une inondation entre dans le régime de catastrophe naturelle. L’indemnisation au titre du régime de catastrophe naturelle suppose un arrêté interministériel qui reconnaît votre commune, publié au Journal officiel.
Cet arrêté n’existe pas encore pour l’épisode du 30 septembre. Il faut d’abord que chaque commune touchée en fasse la demande. C’est pourquoi votre mairie doit savoir que votre logement a été sinistré. Si votre commune n’était pas reconnue, voir commune non reconnue en catastrophe naturelle.
N’attendez pas l’arrêté pour agir. Déclarez dès maintenant le sinistre à votre assureur, et signalez-le à votre mairie. Une déclaration se complète ensuite, un oubli se rattrape mal.
Deux déclarations à faire, chacune a son rôle
À votre assureur, tout de suite
Le code des assurances vous laisse au moins 5 jours ouvrés pour déclarer un sinistre. Votre contrat peut prévoir plus. Déclarez par écrit, avec la date, les pièces touchées et une première liste des dommages. Précisez que vous la compléterez à la parution de l’arrêté.
Quand l’arrêté sera publié, vous aurez 30 jours après sa parution au Journal officiel pour déclarer au titre de la catastrophe naturelle. Une déclaration faite plus tôt reste valable, elle se complète.
À votre mairie, pour la demande de reconnaissance
C’est la commune qui demande la reconnaissance, à partir des dégâts que lui signalent les habitants. Un courrier court suffit. Indiquez la date, la nature du sinistre, la hauteur d’eau, les dommages et leur coût approximatif, puis vos coordonnées.
À Montpellier, la ville demande d’écrire au service Sécurité civile, Hôtel de Ville, 1 place Georges Frêche, 34267 Montpellier cedex 2. Ailleurs, adressez-vous à l’accueil de votre mairie.
Les preuves se perdent dans les premiers jours
L’eau se retire vite, les traces aussi. Ce que vous jetez avant le passage de l’expert de la compagnie devient difficile à chiffrer.
- Photographiez chaque pièce, la hauteur d’eau sur les murs, les meubles et les appareils touchés, avant de nettoyer.
- Gardez les objets abîmés quand c’est possible, ou au moins une photo et une étiquette de chacun.
- Rassemblez les factures, les relevés bancaires et les notices qui prouvent la valeur de vos biens.
- Conservez les justificatifs des frais engagés, comme le pompage, le nettoyage, l’hébergement ou la location d’un déshumidificateur.
- Notez chaque échange avec l’assureur, avec la date, le nom de votre interlocuteur et ce qui a été dit.
Pour la constitution du dossier pas à pas, notre page sur le sinistre inondation détaille chaque étape.
Ce que couvre la garantie catastrophe naturelle
Elle est incluse dans tout contrat qui assure vos biens contre les dommages, multirisque habitation comme contrat professionnel. Elle couvre les dommages matériels directs causés par l’eau, au bâtiment comme au mobilier.
Une franchise reste à votre charge. Pour un logement, elle est de 380 euros par sinistre, fixée par le code des assurances. Depuis la loi du 28 décembre 2021, les frais de relogement d’urgence sont aussi couverts quand votre résidence principale est inhabitable.
Votre voiture n’est couverte que si votre contrat auto comprend une garantie de dommages au véhicule, incendie, vol ou tous risques par exemple. Une assurance au tiers seule ne joue pas.
Le passage de l’expert de la compagnie
Après votre déclaration, l’assureur mandate son expert. Lors de cette première visite, tenez-vous-en à l’essentiel. Parlez des besoins urgents, comme le relogement ou une avance pour racheter le nécessaire, puis listez les dommages constatés.
Ne donnez aucun chiffre de mémoire, ni surface ni valeur. Indiquez que vous transmettrez ces éléments une fois vos documents en main. Un chiffre noté au procès-verbal peut se retourner contre vous s’il ne correspond pas à votre contrat.
Vous pouvez aussi mandater votre propre expert, l’expert d’assuré. Il est indépendant de votre compagnie, chiffre vos dommages de son côté et suit le dossier avec vous jusqu’au règlement. Pourquoi faire appel à un expert d’assuré le détaille.
De nombreux contrats prévoient une garantie honoraires d’expert, qui prend en charge tout ou partie de ses frais. Vérifiez vos conditions particulières.
Les épisodes précédents
Les crues de décembre 2025
Le 22 décembre 2025, Météo-France a placé l’Hérault en vigilance rouge crues. Selon l’AFP, il était tombé 90 à 120 mm autour de Montpellier. À Agde, le fleuve Hérault a atteint un niveau inédit depuis novembre 1994.
Selon la même dépêche, les pompiers de l’Hérault ont reçu 1 082 appels et mené 36 sauvetages. Près de 1 000 foyers ont été privés d’électricité, dont 520 à Montpellier.
L’arrêté du 19 janvier 2026, paru au Journal officiel le 24 janvier, a reconnu 42 communes de l’Hérault. 40 le sont pour les inondations du 19 au 28 décembre, parmi lesquelles Montpellier, Agde et Lattes. L’arrêté du 13 mars 2026 en a reconnu 15 autres pour des inondations de décembre 2025. Les délais de 30 jours sont passés, mais un dossier déclaré reste ouvert, et l’action contre l’assureur se prescrit en principe par 2 ans.
Nous sommes à vos côtés
Notre cabinet intervient dans l’Hérault, le Gard et une bonne partie de la France. Si vous avez des questions sur votre dossier, nous y répondons.
Appelez-nous au 04 48 52 02 79, du lundi au vendredi de 9h à 12h et de 14h à 18h, écrivez-nous à contact@pmp-experts.com ou passez par notre page de contact.